Um plano de orçamento feito à medida da rotina da dona Amélia
Helena Medeiros
5 min de leitura
A história de uma cliente que chegou com as contas espalhadas por gavetas e saiu com um plano escrito, limites por categoria e listas simples para as compras e os pagamentos.
Como a Amélia chegou à consulta
A Amélia, reformada e a viver sozinha, telefonou-nos em setembro com uma frase que ouvimos muitas vezes: não sei para onde vai o dinheiro. A pensão chegava, as contas saíam e, a meio do mês, sentia-se sempre apertada, sem conseguir explicar porquê.
Pediu primeiro a consulta inicial. Veio ao escritório com um saco de plástico cheio de faturas, extratos dobrados e recibos que guardava por hábito. Não trouxe folhas de cálculo nem aplicações, e ainda bem: o que precisávamos era do papel que ela já tinha.
Falámos durante uma hora, sem pressa. Perguntei-lhe como era uma semana normal, onde fazia as compras, quem a visitava ao domingo, que pagamentos saíam da conta sem ela dar conta. O objetivo não era julgar nada, apenas perceber a rotina antes de pôr números no papel.
Pôr as despesas por ordem
Na reunião seguinte, ordenámos tudo em três montes sobre a mesa: despesas fixas, despesas que variam e pagamentos que se repetem sem aviso. A Amélia ficou surpreendida com o terceiro monte, onde apareceram duas subscrições que já nem usava.
Somámos os valores do último trimestre e dividimos por três para obter uma média mensal realista. É um passo pouco vistoso, mas é aqui que o plano ganha chão: um orçamento construído sobre o que se gasta de facto aguenta-se melhor do que um construído sobre o que se gostaria de gastar.
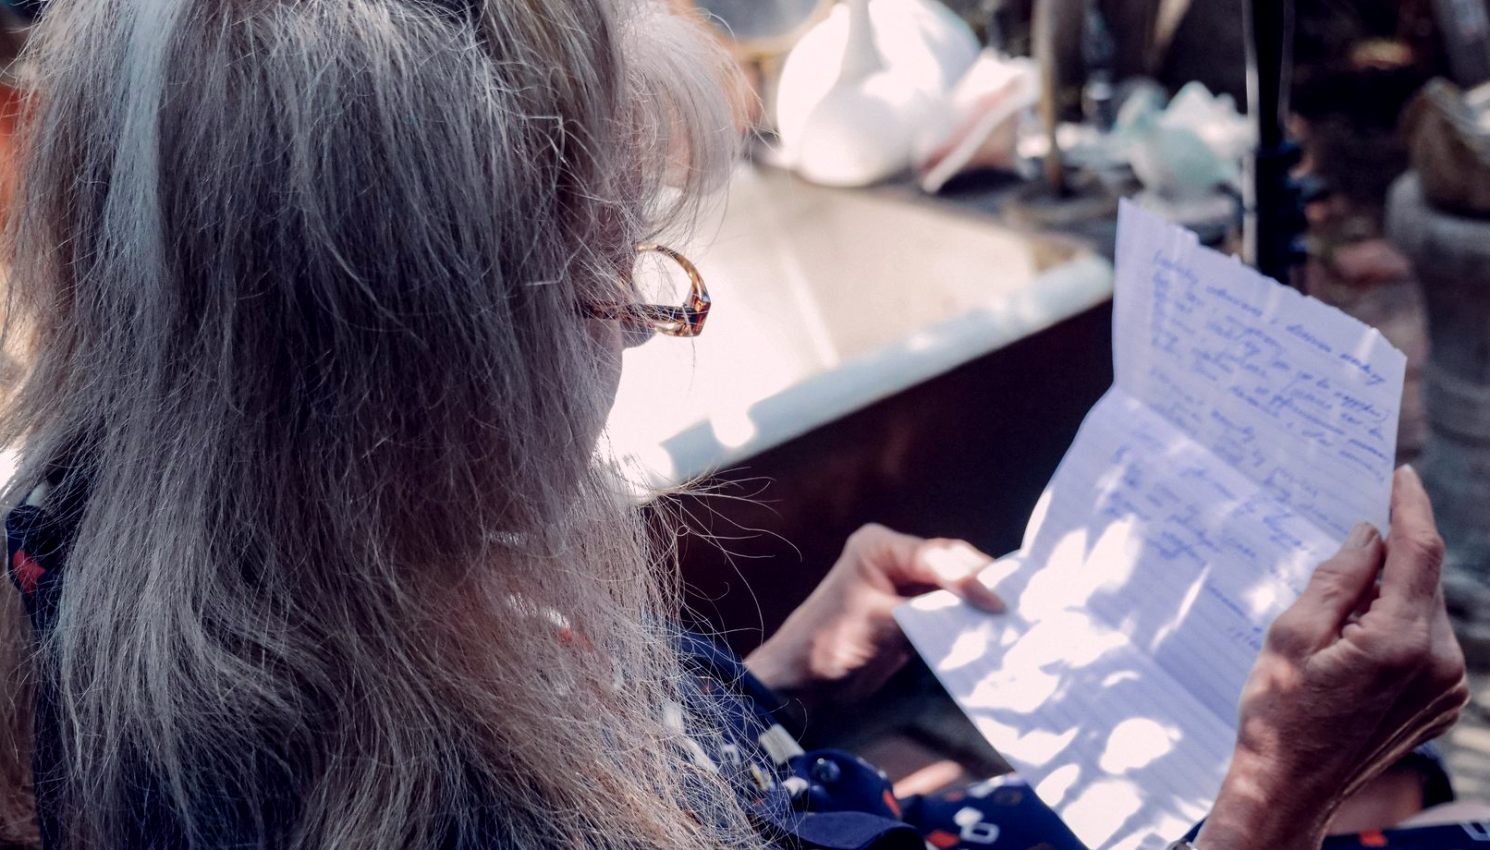
Ao longo do exercício, fui escrevendo à mão as categorias numa folha grande, com letra bem legível. A Amélia corrigia-me quando eu arrumava mal uma despesa, e essas correções foram das partes mais úteis, porque eram a vida dela a falar.
- Despesas fixas: renda, eletricidade, água, telefone
- Despesas variáveis: alimentação, farmácia, transportes
- Pagamentos recorrentes: subscrições e débitos diretos
Limites por categoria, sem aperto
Com a média na mão, definimos um limite mensal para cada categoria. Não cortámos por cortar. A Amélia gosta de oferecer qualquer coisa aos netos e de tomar café com as amigas à quinta-feira, e ambas as coisas ficaram no plano, com valor próprio e sem culpa.
Onde havia folga, usámo-la para criar uma pequena reserva para imprevistos, como uma consulta ou uma reparação em casa. Onde o limite ficava apertado, como na alimentação, não fixámos um número arbitrário: ficou um intervalo, com uma margem para os meses em que a família visita mais.
O plano ficou escrito em duas páginas, com letra grande e uma tabela simples. Entreguei-lhe uma cópia em papel e outra para guardar junto dos documentos, para que pudesse consultá-lo sem depender de ecrãs nem de ninguém.
As listas que fizeram a diferença
Além do plano, preparámos duas listas práticas. A primeira é para as compras: organizada pelas secções do supermercado onde a Amélia costuma ir, com espaço para escrever o que falta em casa antes de sair. Evita voltas desnecessárias e compras repetidas.
A segunda é um calendário de pagamentos, com as datas em que saem a renda, a luz, a água e o telefone, e o dia do mês em que entra a pensão. Ao ver tudo na mesma folha, percebeu que dois débitos coincidiam na mesma semana e pediu ao banco para mudar uma das datas.
Foram coisas pequenas, mas são as que tornam um plano utilizável. Um documento bonito que ninguém abre não ajuda; uma lista pendurada na porta do frigorífico, sim, e foi para lá que a dela foi.
- Lista de compras por secções, com espaço para notas
- Calendário mensal de pagamentos e da entrada da pensão
O que ficou por decidir
Um plano escrito não resolve tudo, e convém dizê-lo com franqueza. A Amélia continua a ter meses mais caros do que outros, e o plano não lhe promete uma poupança fixa. O que lhe dá é uma visão clara do que entra, do que sai e de onde pode ajustar, se quiser.
Ficou combinado que ela experimentaria o plano durante um mês, apontando à mão o que gastava em cada categoria. Se algum limite se mostrasse irrealista, corrigíamos juntas, porque um orçamento que não serve à pessoa é um orçamento que deve ser mudado.
Ela própria sugeriu rever os números no fim de cada mês. Respondi que isso existe, no acompanhamento mensal, mas que não era preciso decidi-lo naquele dia. Podia primeiro ver se o plano lhe assentava bem no dia a dia.
O que retiro deste caso
Cada vez que acompanho um caso como o da Amélia, confirmo a mesma coisa: as pessoas não precisam de ser convencidas a organizar o dinheiro, precisam de um método que respeite a sua maneira de viver. O plano de orçamento só funciona quando parte da rotina real, com as suas manias e os seus pequenos prazeres.
Também aprendo sempre que a paciência faz parte do serviço. Voltar a explicar uma categoria, rever uma soma, trocar uma palavra difícil por uma mais simples não é perder tempo; é o próprio trabalho.
A Amélia autorizou-me a contar a sua história, com o primeiro nome apenas. Fica aqui como exemplo de um percurso possível, não como promessa de resultado, que depende sempre de cada situação.
O plano de orçamento da Amélia nasceu de um saco de faturas, de uma conversa sem pressa e de duas folhas escritas com letra grande. Não prometeu poupanças, mas deu-lhe clareza sobre o que entra e sai em cada mês. Se reconhece algo desta história na sua própria situação, a consulta inicial é um bom ponto de partida para perceber o que faria sentido no seu caso.
Outros artigos para ler
Consulta inicial: o que verificar antes de decidir marcar
Uma lista de pontos para percorrer com calma antes de marcar a primeira conversa: o que levar, o que perguntar e o que esperar de uma consulta inicial sobre despesas.
O que quer dizer rever o orçamento do mês, em palavras simples
No acompanhamento mensal ouvem-se termos como orçamento revisto, desvio e ajuste. Explicamos cada um com exemplos do dia a dia, para que a conversa com o consultor seja fácil de seguir.
Envie-nos uma mensagem
Escreva-nos: [email protected]