Como montar um plano de orçamento mensal passo a passo
Rui Cabral
5 min de leitura
Um guia prático para escrever o seu plano de orçamento: reunir os papéis, definir limites por categoria e criar listas simples para compras e pagamentos ao longo do mês.
Antes de começar: o que reunir em cima da mesa
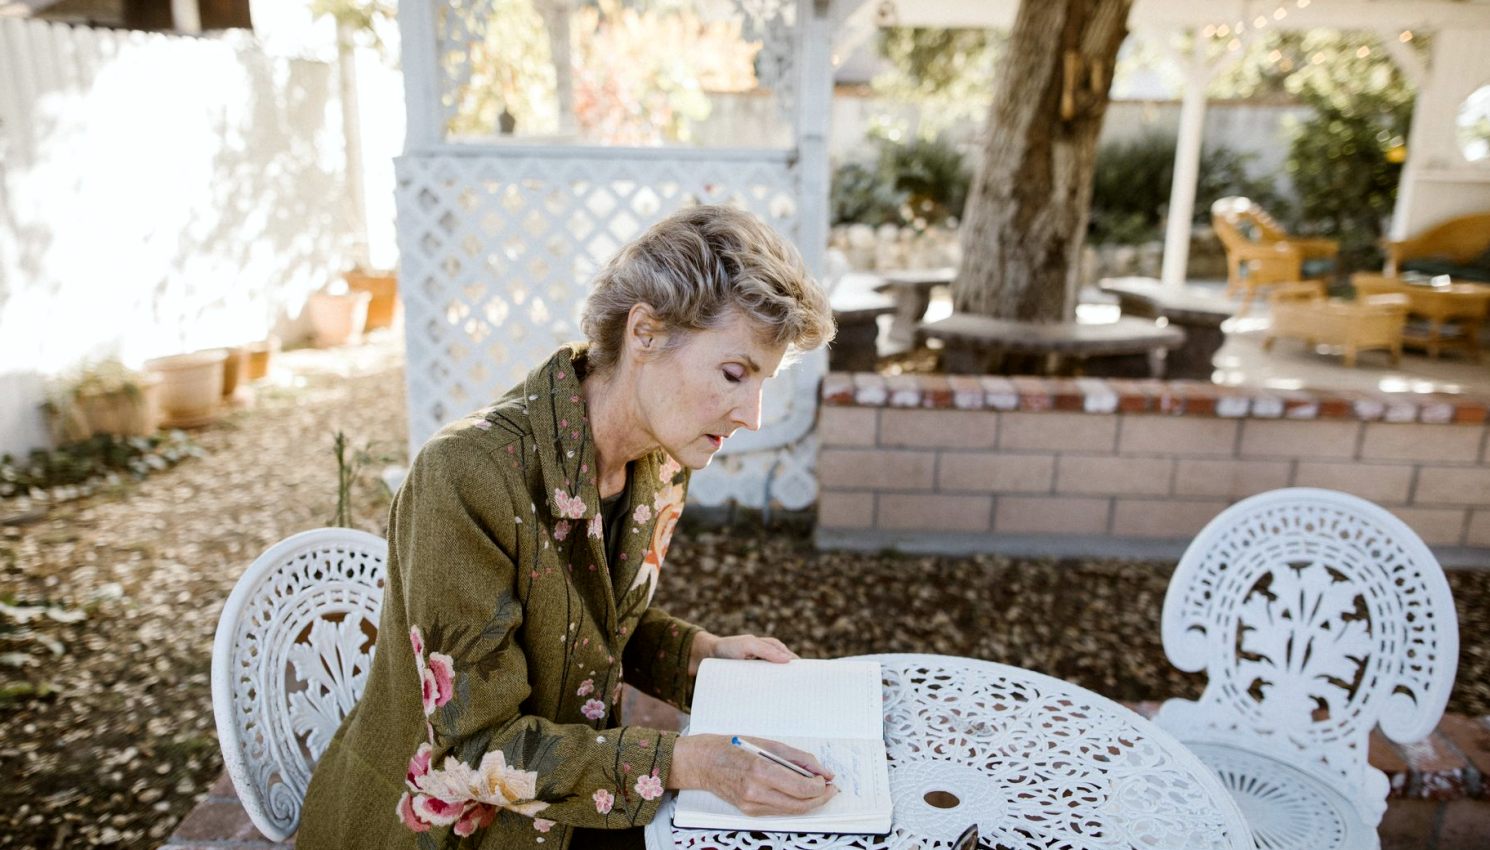
Um plano de orçamento começa muito antes dos números. Nestas semanas de outono, com a casa a pedir mais aquecimento e as rotinas a mudar, é um bom momento para sentar-se com calma e juntar os papéis do último trimestre. Não é preciso nada de especial: basta uma mesa livre, uma caneta, um caderno e um pouco de tempo sem pressas.
Separe os documentos em dois montinhos. De um lado, o que entra: pensão, reforma, rendas ou qualquer outro rendimento regular. Do outro, o que sai: faturas de eletricidade, água, gás, telefone, renda ou prestação da casa, seguros e as compras do dia a dia. Quem usa o multibanco com frequência pode pedir ao banco um extrato dos últimos meses, que ajuda a recordar gastos pequenos que passam despercebidos.
- Comprovativos da pensão ou reforma dos últimos três meses
- Faturas de casa: luz, água, gás, internet e telefone
- Extratos da conta e talões de compras guardados
- Recibos de seguros, renda ou prestação da casa
Passo 1: escreva o que entra e o que sai
Comece por uma folha com duas colunas. À esquerda, escreva o rendimento líquido que recebe todos os meses, ou seja, o valor que realmente chega à conta. À direita, liste as despesas fixas, aquelas que se repetem com valor semelhante: renda, seguros, condomínio, comunicações e prestações. Use sempre o valor mais recente das faturas, e não de memória.
Depois acrescente as despesas variáveis, como alimentação, farmácia, transportes, deslocações a familiares e pequenos lazeres. Aqui convém olhar para três meses e calcular uma média, porque um mês isolado pode enganar. Se houver gastos que surgem uma ou duas vezes por ano, como o seguro automóvel ou o imposto da casa, divida o valor por doze e reserve essa parte todos os meses.
Passo 2: defina limites por categoria
Com os números à frente, agrupe as despesas em poucas categorias fáceis de acompanhar: habitação, alimentação, saúde, transportes, comunicações, lazer e imprevistos. Menos categorias significam menos confusão. Para cada uma, escreva um limite mensal realista, partindo da média que calculou e não de um valor ideal que nunca cumpriria.
Se o total dos limites ultrapassar o rendimento, não desanime: é para isso mesmo que serve o exercício. Escolha uma ou duas categorias onde haja margem para ajustar, como o lazer ou as compras menos urgentes, e reduza um pouco. Evite cortar na saúde ou na alimentação básica. Deixe sempre uma pequena folga para imprevistos, mesmo que seja modesta, para o plano não se desfazer ao primeiro contratempo.
- Poucas categorias, com nomes que reconhece de imediato
- Limites baseados na média dos últimos três meses
- Uma folga mensal, ainda que pequena, para imprevistos
Passo 3: faça listas práticas para compras e pagamentos
Um limite só funciona se for fácil de respeitar no dia a dia. Por isso, transforme o plano em duas listas simples. A primeira é a lista de compras da semana: escreva o que precisa antes de sair de casa, ordene por secções da loja e anote ao lado o valor que pretende gastar. Levar a lista e um montante definido ajuda a evitar compras por impulso.
A segunda é a lista de pagamentos do mês, com o nome de cada conta, o valor e o dia em que vence. Pode ser um calendário de papel pendurado na cozinha. Marque o dia de cada débito direto e de cada pagamento por referência, e risque à medida que for feito. Assim sabe sempre o que já foi pago e o que falta, sem sustos no fim do mês.
- Lista de compras com valor previsto para cada semana
- Calendário de pagamentos com datas de vencimento
- Espaço para riscar o que já foi pago
Passo 4: acompanhe uma vez por semana
Depois de escrito, o plano precisa de ser consultado. Reserve dez a quinze minutos por semana, sempre ao mesmo dia, para registar o que gastou em cada categoria. Pode usar o mesmo caderno, com uma linha por categoria e o total acumulado. Não precisa de anotar cada cêntimo: os talões das compras maiores e o extrato semanal do multibanco bastam para ter uma boa ideia.
No fim do mês, compare o que gastou com o limite que definiu. Onde ficou abaixo, ótimo; onde passou, procure perceber porquê, sem culpas. Talvez o limite estivesse apertado demais, talvez tenha havido uma despesa invulgar. O plano é um documento vivo: ajuste os valores no mês seguinte com base no que aprendeu. É assim que ele se torna realmente seu.
Erros de arranque que convém evitar
O primeiro erro é querer um plano perfeito logo à primeira tentativa. Os primeiros meses servem para afinar valores, e é normal que os limites mudem. O segundo é esquecer as despesas que não são mensais, como seguros, impostos ou presentes de família, que depois desequilibram um mês inteiro. Reservar uma fração todos os meses resolve a maior parte do problema.
Outro engano comum é fazer o plano sozinho e guardá-lo numa gaveta. Se não estiver à vista, não será usado. Deixe a lista de pagamentos num sítio visível e combine com um familiar de confiança uma conversa curta no fim de cada mês. Se sentir que precisa de apoio, na mediavozup.com o plano de orçamento é escrito consigo, ao seu ritmo, a partir da sua rotina e das suas contas.
Um plano de orçamento não exige conhecimentos de contabilidade, apenas método e paciência: reunir os papéis, escrever o que entra e sai, definir limites por categoria, criar listas de compras e pagamentos e rever tudo semana a semana. Comece pequeno, ajuste sem pressa e lembre-se de que o objetivo é ter mais clareza sobre o seu dinheiro, mês após mês, e não cumprir regras rígidas.
Outros artigos para ler
Um plano de orçamento feito à medida da rotina da dona Amélia
A história de uma cliente que chegou com as contas espalhadas por gavetas e saiu com um plano escrito, limites por categoria e listas simples para as compras e os pagamentos.
Os instrumentos que usamos para rever as despesas de um mês
Uma explicação simples dos materiais e dos passos que a consultoria utiliza na revisão de despesas: extratos, recibos, uma grelha de categorias e uma lista de pagamentos recorrentes.
Acompanhamento mensal ou revisão pontual: qual escolher para o seu orçamento
Comparamos duas formas de manter as contas em ordem, o acompanhamento mensal e uma revisão feita uma só vez, e explicamos em que situações recomendamos cada uma delas.
Envie-nos uma mensagem
Escreva-nos: [email protected]